
Prenez un titre bancaire de la cote qui verse 6 % de dividende, dont le bénéfice progresse de 2 % par an et dont le cours n'a pas bougé depuis trois ans.
Pour un investisseur qui cherche un revenu régulier, c'est peut-être exactement ce qu'il lui faut. Pour un investisseur qui cherche à faire grossir son capital, c'est de l'argent immobilisé. Pour quelqu'un qui vise une plus-value en quelques semaines, c'est sans intérêt.
Même titre. Mêmes chiffres. Trois conclusions opposées — et toutes les trois correctes.
C'est la raison pour laquelle un outil d'analyse qui ne connaît pas votre objectif ne peut vous donner qu'une réponse moyenne. Et une réponse moyenne ne convient, par définition, à personne en particulier.
Un verdict sans profil est un verdict pour personne
Acheter, attendre ou vendre n'a de sens que rapporté à ce que vous cherchez.Trois profils, trois façons de pondérer les mêmes chiffres
Rentier, Croissance et Trader ne regardent pas les mêmes indicateurs dans le même ordre.Le définir prend deux minutes
Type, horizon, budget, tolérance au risque. Cinq écrans. Et tous vos verdicts changent.1. Pourquoi ce n'est pas un détail de configuration
Beaucoup d'utilisateurs sautent cette étape en pensant qu'il s'agit d'une préférence cosmétique, du même ordre que choisir un thème sombre ou clair. C'est un contresens, et il coûte cher.
Les mêmes ratios, des poids différents
Un investisseur ne regarde pas tous les indicateurs avec la même intensité. C'est une question de finalité, pas de niveau de connaissance.
| Indicateur | Rentier | Croissance | Trader |
|---|---|---|---|
| Rendement du dividende | Décisif | Secondaire | Peu utile |
| Régularité du dividende sur 5-10 ans | Décisif | Secondaire | Sans objet |
| Croissance du bénéfice par action | Important | Décisif | Secondaire |
| PEG (croissance rapportée au PER) | Secondaire | Décisif | Peu utile |
| PER et PBR | Important | Important | Secondaire |
| Liquidité et volume échangé | Modéré | Modéré | Décisif |
| Tendance du cours à court terme | Peu utile | Peu utile | Décisif |
Regardez la première et la dernière colonne. Elles sont presque inversées. Un outil qui ne sait pas dans laquelle vous vous situez applique forcément une pondération générique — et se trompe pour vous deux fois sur trois.
Un exemple concret
Imaginons un titre industriel dont le bénéfice par action double en trois ans, qui ne verse aucun dividende, et dont le cours a suivi cette progression.
Pour un profil Croissance : un candidat sérieux. Le bénéfice progresse, l'entreprise réinvestit au lieu de distribuer, et si le PEG reste inférieur à 1, la croissance n'est pas encore surpayée.
Pour un profil Rentier : à écarter. Aucun revenu, et l'absence de distribution ne laisse rien espérer à court terme. Peu importe la qualité de l'entreprise, elle ne répond pas au besoin.
Pour un profil Trader : tout dépend d'une seule chose qui n'apparaît dans aucun de ces chiffres — le titre s'échange-t-il assez pour qu'on puisse en sortir ?
Un seul et même titre, trois verdicts légitimes. Sans profil, l'outil doit en choisir un au hasard.
2. Les trois profils, en détail
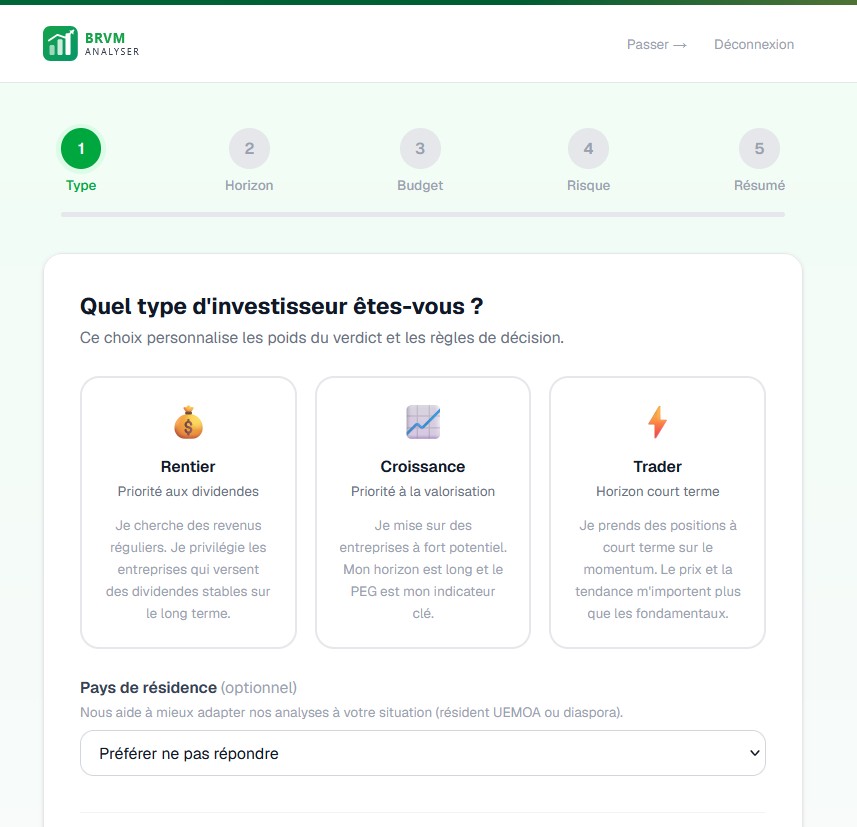
💰 Rentier — la priorité au revenu
Ce que vous cherchez : des versements réguliers et prévisibles. Le capital doit être préservé, mais votre objectif premier est le flux de trésorerie qu'il produit.
Votre horizon : long, généralement plus de sept ans. Vous n'achetez pas pour revendre.
Ce que vous regardez d'abord : le rendement net du dividende, et surtout sa régularité. Une société qui verse 5 % chaque année depuis dix ans vaut mieux, pour vous, qu'une société qui a versé 12 % une fois.
Le piège propre à ce profil : courir après le rendement le plus élevé de la cote. Un rendement très supérieur à la moyenne du marché n'est presque jamais une aubaine. Soit le dividende est exceptionnel et ne se reproduira pas, soit le cours s'est effondré pour une raison qu'il faut comprendre avant d'acheter.
À qui cela correspond : quelqu'un qui prépare un complément de revenu, qui approche de la retraite, ou qui veut qu'une partie de son patrimoine produise sans qu'il ait à s'en occuper.
📈 Croissance — la priorité à la valorisation
Ce que vous cherchez : que votre capital vaille davantage dans dix ans. Peu vous importe de toucher un dividende aujourd'hui si l'entreprise réinvestit intelligemment.
Votre horizon : long, souvent supérieur à dix ans.
Ce que vous regardez d'abord : la progression du bénéfice par action sur plusieurs exercices, et le PEG — le PER rapporté au taux de croissance des bénéfices. Un PEG inférieur à 1 signale que la croissance n'est pas encore intégralement payée par le marché. C'est l'indicateur central de ce profil.
Le piège propre à ce profil : payer la croissance trop cher. Une excellente entreprise achetée à un PER excessif peut rester un mauvais investissement pendant des années, même si tout se passe bien pour elle.
À qui cela correspond : quelqu'un qui construit un patrimoine sur vingt ans, qui n'a pas besoin de revenus immédiats, et qui accepte de ne rien toucher pendant longtemps.
⚡ Trader — la priorité au court terme
Ce que vous cherchez : une plus-value sur quelques semaines ou quelques mois. Le prix et la tendance comptent davantage que la qualité de l'entreprise.
Votre horizon : court — il se compte en semaines, pas en années.
Ce que vous regardez d'abord : la tendance du cours, le volume échangé, et surtout la liquidité. Un titre sur lequel vous ne pouvez pas sortir n'est pas une position, c'est un piège.
La mise en garde que nous devons à ce profil
La BRVM n'est pas un marché adapté au trading fréquent, et il faut le dire clairement.
Le taux de rotation du marché — la proportion de la capitalisation qui change de mains — est structurellement très faible. À la clôture d'une séance ordinaire, certains titres n'ont que quelques dizaines d'actions en attente à l'achat face à plusieurs milliers à la vente. D'autres n'ont aucun vendeur du tout. Et chaque aller-retour vous coûte environ 1,4 % en frais.
Le profil Trader existe parce que certains investisseurs raisonnent ainsi. Mais si vous hésitez entre Trader et un autre profil, choisissez l'autre.
3. Comment reconnaître le vôtre en trois questions
La plupart des gens ne savent pas dans quelle case ils se rangent. Ces trois questions suffisent, et il faut y répondre honnêtement.
Dans cinq ans, qu'est-ce qui vous rendrait satisfait de cet argent ?
Recevoir un versement régulier → Rentier. Que la somme ait nettement grossi → Croissance. L'avoir déjà récupérée avec un gain → Trader.
Quand aurez-vous besoin de cet argent ?
Jamais vraiment, je veux qu'il produise → Rentier. Dans dix ou quinze ans, pour un projet → Croissance. Bientôt, je ne veux pas l'immobiliser → Trader… et dans ce cas, posez-vous la question de savoir si la bourse est le bon endroit : un capital dont vous aurez besoin dans moins de deux ou trois ans n'a pas sa place en actions.
Un titre que vous détenez perd 20 % en un mois. Que faites-vous ?
Je vérifie que le dividende est maintenu, et je ne bouge pas → Rentier. Je relis les résultats ; si rien n'a changé sur le fond, je conserve, voire je renforce → Croissance. Je vends pour limiter la perte → Trader.
Vous pouvez avoir plusieurs profils à la fois
C'est même fréquent, et parfaitement rationnel : une poche rentière pour la régularité, une poche croissance pour le long terme. L'application permet de créer plusieurs profils nommés et de basculer de l'un à l'autre. Un capital, deux stratégies, deux jeux de verdicts.Un conseil concret si vous tenez plusieurs profils
Au-delà du profil dans l'application, il peut être efficace d'ouvrir un compte-titres distinct par profil d'investissement — dans l'idéal auprès de SGI différentes lorsque c'est possible. Cela évite de mélanger vos lignes de rente et vos paris spéculatifs sur le même relevé, cela vous impose la discipline propre à chaque stratégie au moment de passer un ordre, et cela répartit également votre risque de contrepartie entre plusieurs SGI plutôt que de tout concentrer chez une seule. Ce n'est pas une obligation, mais c'est une habitude que prennent naturellement les investisseurs qui gèrent plusieurs profils dans la durée.4. Comment BRVM Analyser utilise votre profil
Le profil ne change pas les données — les chiffres d'une entreprise sont les mêmes pour tout le monde. Il change la façon dont ces chiffres sont pesés pour produire un verdict.
Les cinq paramètres que vous renseignez
| Étape | Ce que vous indiquez | Ce que cela pilote |
|---|---|---|
| 1 · Type | Rentier, Croissance ou Trader | Les poids attribués à chaque critère dans le verdict |
| 2 · Horizon | De 1 à 20 ans — ou en semaines pour un profil Trader | La pertinence des données de long terme face aux données récentes |
| 3 · Budget | Le montant en FCFA | Le nombre de lignes envisageables et la taille de position réaliste |
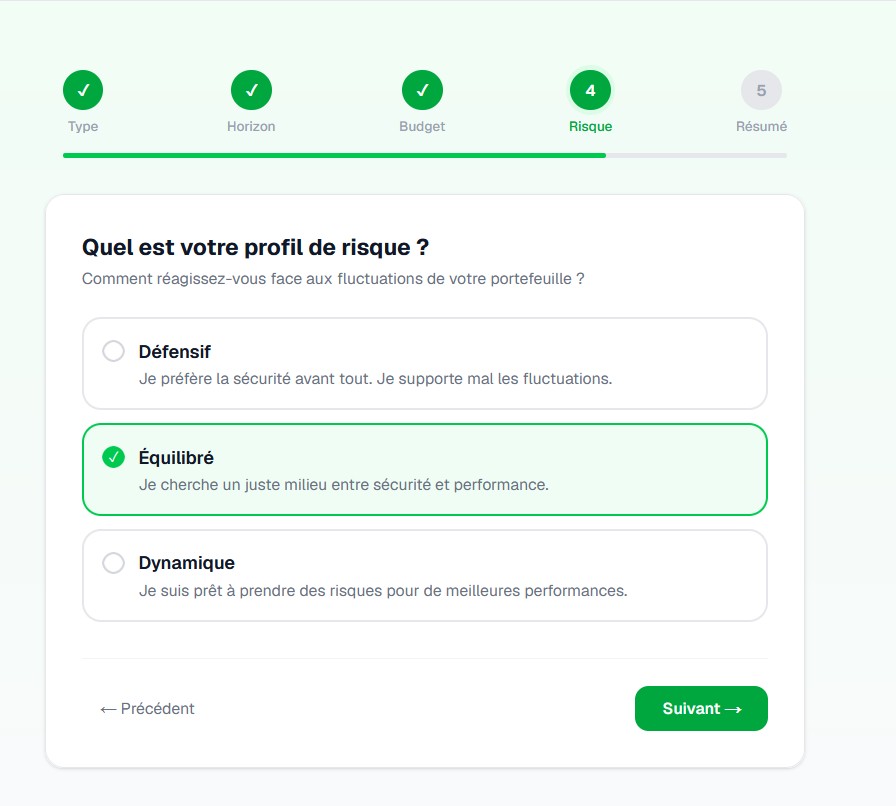
| 4 · Risque | Défensif, Équilibré ou Dynamique | La sévérité des seuils avant qu'un titre soit écarté |
| 5 · Résumé | Vérification et confirmation | — |
Deux paramètres complémentaires affinent encore l'analyse.
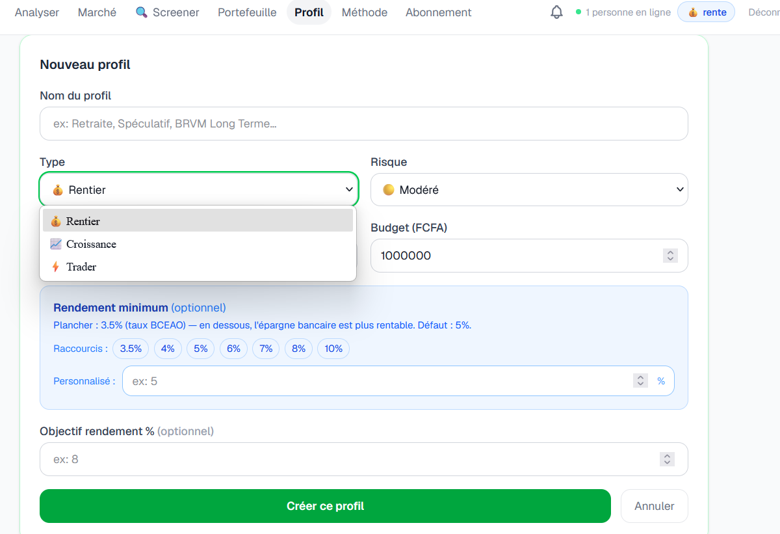
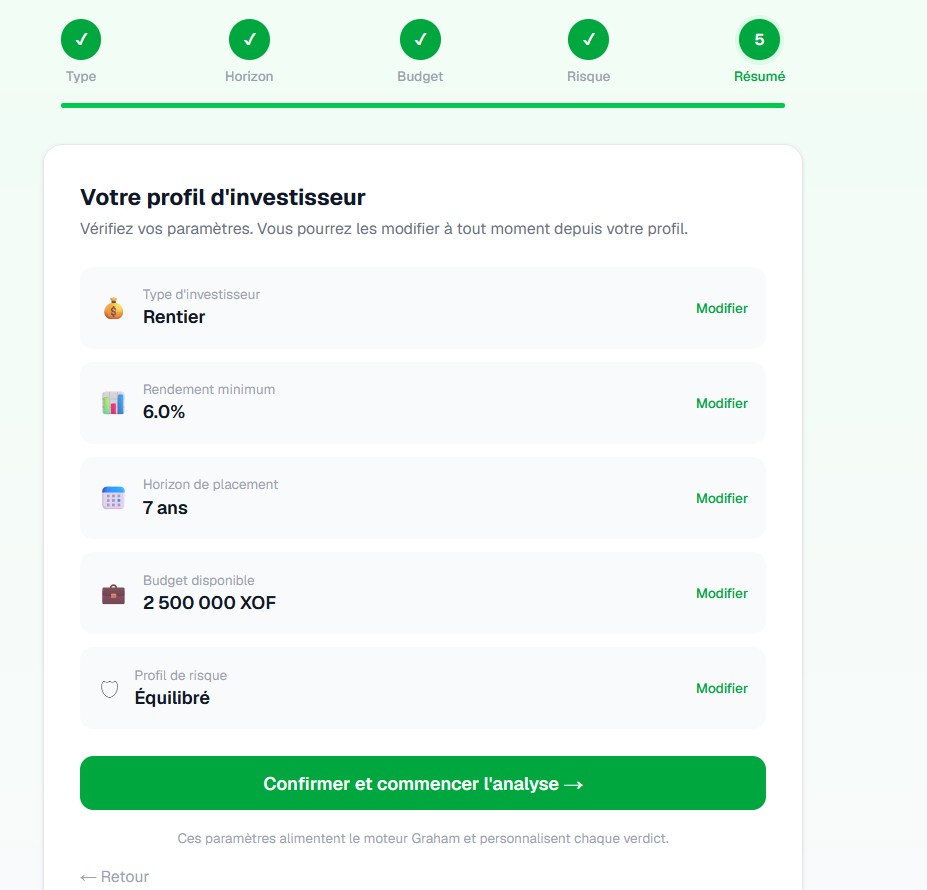
Le rendement minimum. C'est le seuil en dessous duquel un titre ne vous intéresse plus. L'application fixe un plancher à 3,5 %, qui correspond au taux de référence de la BCEAO — en dessous, l'épargne bancaire classique est plus rentable et prendre un risque actions n'a plus de justification. La valeur par défaut est de 5 %.
L'objectif de rendement. Le niveau que vous visez réellement, qui sert de référence à la comparaison entre titres.
Le pays de résidence, facultatif, permet d'adapter l'analyse selon que vous êtes résident de l'UEMOA ou membre de la diaspora — les contraintes de transfert, de fiscalité et de liquidité n'étant pas les mêmes.
Ce que cela produit concrètement
Vos paramètres alimentent le moteur d'évaluation, qui s'appuie sur les critères de Benjamin Graham adaptés au marché régional. Le verdict qui s'affiche sur chaque fiche titre — acheter, accumuler, conserver, alléger, vendre — est donc calculé pour vous, et non pour un investisseur moyen qui n'existe pas.
Sur un même titre, un profil Rentier et un profil Croissance peuvent afficher deux verdicts différents. Ce n'est pas une incohérence : c'est le but.
Ce que le profil ne fait pas
Il ne prédit rien, il ne garantit rien, et il ne remplace pas votre jugement. Il garantit seulement une chose : que l'analyse répond à votre question plutôt qu'à celle de quelqu'un d'autre.5. Comment le définir — deux minutes
Ouvrez l'onglet Profil
Dans le menu de l'application.
Nommez votre profil
Un nom qui vous parle : « Retraite », « Long terme », « Poche dividendes ». Si vous comptez en créer plusieurs, ce nom vous évitera de les confondre.
Nommer son profil
Choisissez votre type
Parmi Rentier, Croissance et Trader — en vous appuyant sur les trois questions de la section précédente.
Choisir son type
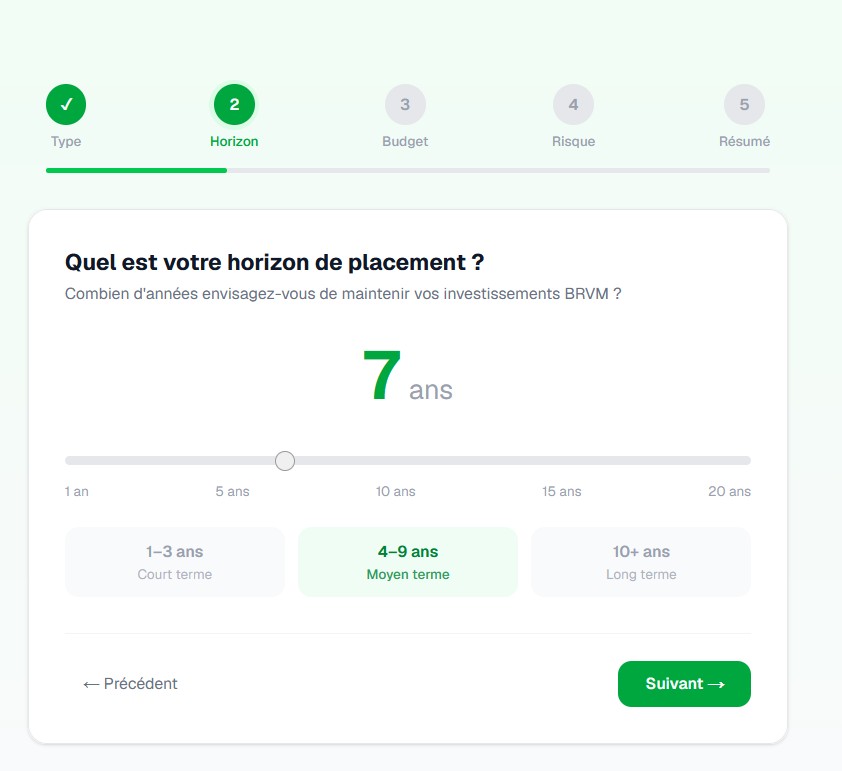
Fixez votre horizon
Soyez réaliste plutôt qu'ambitieux : indiquez la durée pendant laquelle vous n'aurez véritablement pas besoin de cet argent.
Fixer son horizon
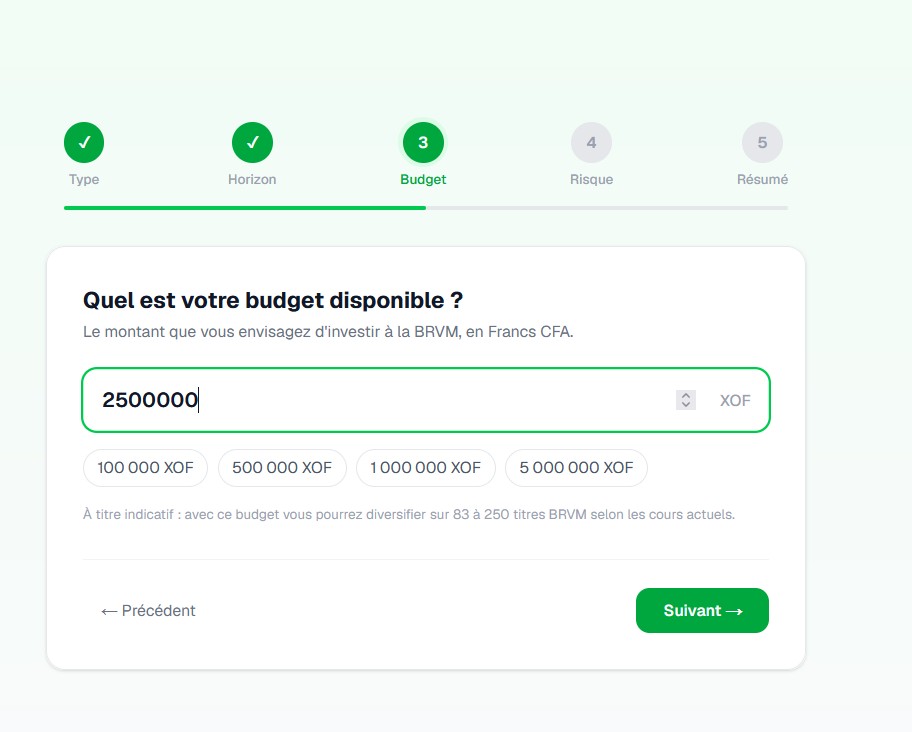
Indiquez votre budget
En francs CFA. Le montant réellement disponible, pas celui que vous aimeriez avoir.
Indiquer son budget
Choisissez votre tolérance au risque
Entre Défensif, Équilibré et Dynamique. La question n'est pas « quel rendement je veux » — tout le monde veut le maximum — mais « comment est-ce que je réagis quand ça baisse ».
Choisir sa tolérance au risque
Vérifiez le résumé et confirmez
Tous vos paramètres restent modifiables à tout moment.
Vérifier le résumé
Refaites l'exercice une fois par an
Un profil n'est pas gravé dans le marbre. Un horizon de quinze ans devient un horizon de dix ans au bout de cinq années, un budget évolue, et une naissance ou un départ à la retraite change la donne. Un profil jamais révisé finit par analyser pour la personne que vous étiez, pas pour celle que vous êtes.Ce qu'il faut retenir
- Un verdict sans profil est un verdict moyen. Il ne convient précisément à personne, puisque l'investisseur moyen n'existe pas.
- Les trois profils inversent presque les priorités. Ce qui est décisif pour un rentier est secondaire pour un trader, et réciproquement.
- Le PEG est l'indicateur du profil Croissance, la régularité du dividende celui du profil Rentier. La liquidité est celui du profil Trader — et c'est justement ce qui manque le plus à la BRVM.
- Vous pouvez tenir plusieurs profils en parallèle. Une poche rentière et une poche croissance, avec des verdicts distincts, est une approche cohérente — et un compte-titres par profil, dans l'idéal chez des SGI différentes, en renforce la discipline.
- Un profil se révise. Une fois par an suffit, mais il faut le faire.
Questions fréquentes
Puis-je changer de profil après l'avoir défini ?▾
Que se passe-t-il si je ne définis aucun profil ?▾
Quelle différence entre le type d'investisseur et le profil de risque ?▾
Le profil Trader est-il déconseillé à la BRVM ?▾
Pourquoi l'application fixe-t-elle un plancher de rendement à 3,5 % ?▾
Deux profils différents peuvent-ils donner deux verdicts opposés sur le même titre ?▾
Faut-il vraiment un compte-titres par profil, chez des SGI différentes ?▾
Note de la rédaction : cet article décrit le fonctionnement de la fonctionnalité Profil de BRVM Analyser à la date de publication. Les paramètres et la pondération des critères peuvent évoluer avec les versions de l'application.